Privacy.com वर्चुअल कार्ड: भुगतान गोपनीयता कैसे काम करती है
Table of Contents
एक वर्चुअल कार्ड एक विशिष्ट काम करता है: यह व्यापारी को जो मिलता है उसे बदलता है, न कि आपके बैंक को जो पता होता है। यही पूरा तंत्र है, और इसे समझना आपको मिलने वाली सुरक्षा और न मिलने वाली सुरक्षा दोनों को समझाता है।
अधिकांश कवरेज वर्चुअल कार्ड को एक सामान्य गोपनीयता उपकरण के रूप में देखती है और तकनीकी विवरण छोड़ देती है। यह लेख बताता है कि कार्ड पर क्या संग्रहीत होता है, क्यों मैग्नेटिक स्ट्राइप कमजोर बिंदु है, और Privacy.com के कार्ड प्रकार व्यवहार में कैसे काम करते हैं।
व्यावहारिक लाभ संकीर्ण और वास्तविक है: चोरी हुआ नंबर चोर के लिए बेकार हो जाता है, क्योंकि यह केवल उस व्यापारी पर काम करता है जिसके लिए इसे जारी किया गया था।
संक्षिप्त उत्तर
| प्रश्न | संक्षिप्त उत्तर |
|---|---|
| वर्चुअल कार्ड क्या बदलता है? | वह नंबर जो व्यापारी संग्रहीत करता है। आपके असली कार्ड विवरण कभी उन्हें नहीं मिलते |
| क्या लेनदेन निजी है? | नहीं। आपका बैंक, नेटवर्क, और जारीकर्ता इसे अभी भी देखते हैं |
| क्या रोकता है कि उल्लंघन आपको नुकसान पहुंचाए? | एक व्यापारी-लॉक्ड या एकल-उपयोग नंबर, जो कहीं और काम नहीं करता |
| एक भौतिक कार्ड का सबसे कमजोर हिस्सा क्या है? | मैग्नेटिक स्ट्राइप, जो पूर्ण ट्रैक डेटा बिना एन्क्रिप्शन के संग्रहीत करता है |
| क्या यह क्रेडिट बनाता है? | नहीं। ये क्रेडिट खाते नहीं हैं और कोई क्रेडिट जांच नहीं होती |
| Privacy.com के लिए कौन पात्र है? | अमेरिकी नागरिक या कानूनी निवासी, 18+, जिनके पास अमेरिकी बैंक या क्रेडिट यूनियन चेकिंग खाता है |
भुगतान कार्ड पर क्या होता है
कार्ड-नॉट-प्रेजेंट लेनदेन को तीन चीजें प्रमाणित करती हैं: प्राथमिक खाता संख्या, समाप्ति तिथि, और सत्यापन मान।
| तत्व | लंबाई | स्रोत |
|---|---|---|
| प्राथमिक खाता संख्या (PAN) | 19 अंकों तक | जारीकर्ता, जिसमें अग्रणी अंक योजना और बैंक पहचानते हैं |
| समाप्ति | MM/YY के रूप में चार अंक | जारीकर्ता |
| CVV या CVC | तीन या चार अंक | PAN, समाप्ति, और एक कुंजी से व्युत्पन्न जो केवल जारीकर्ता के पास होती है |
| कार्डधारक का नाम | 26 वर्ण तक | केवल मैग्नेटिक स्ट्राइप के ट्रैक 1 पर दिखता है |
PAN एक यादृच्छिक स्ट्रिंग नहीं है। पहला अंक योजना को पहचानता है, अगले कई अंक जारीकर्ता बैंक को पहचानते हैं, और बाकी खाता पहचानते हैं। संरचना का मतलब है कि कार्ड नंबर की संभावना बिना किसी से संपर्क किए जांची जा सकती है, और क्यों लुहन चेक अंक एक गलती पकड़ता है।
CVV यह साबित करता है कि किसी ने कार्ड को भौतिक रूप से पकड़ा था जब इसे जारी किया गया था। यह मैग्नेटिक स्ट्राइप पर संग्रहीत नहीं होता, इसलिए एक स्किमर जो स्ट्राइप की नकल करता है, इसे कभी प्राप्त नहीं कर पाता।
इसे स्वयं जांचें मैग्नेटिक स्ट्राइप डिकोडर और एन्कोडर के साथ, जो ट्रैक 1 और ट्रैक 2 को पार्स करता है, सेवा कोड अंकों को डिकोड करता है, और परिणाम को पुनः एन्कोड करता है। यह पूरी तरह आपके ब्राउज़र में चलता है, जो महत्वपूर्ण है क्योंकि यह भुगतान कार्ड की पूरी सामग्री है।
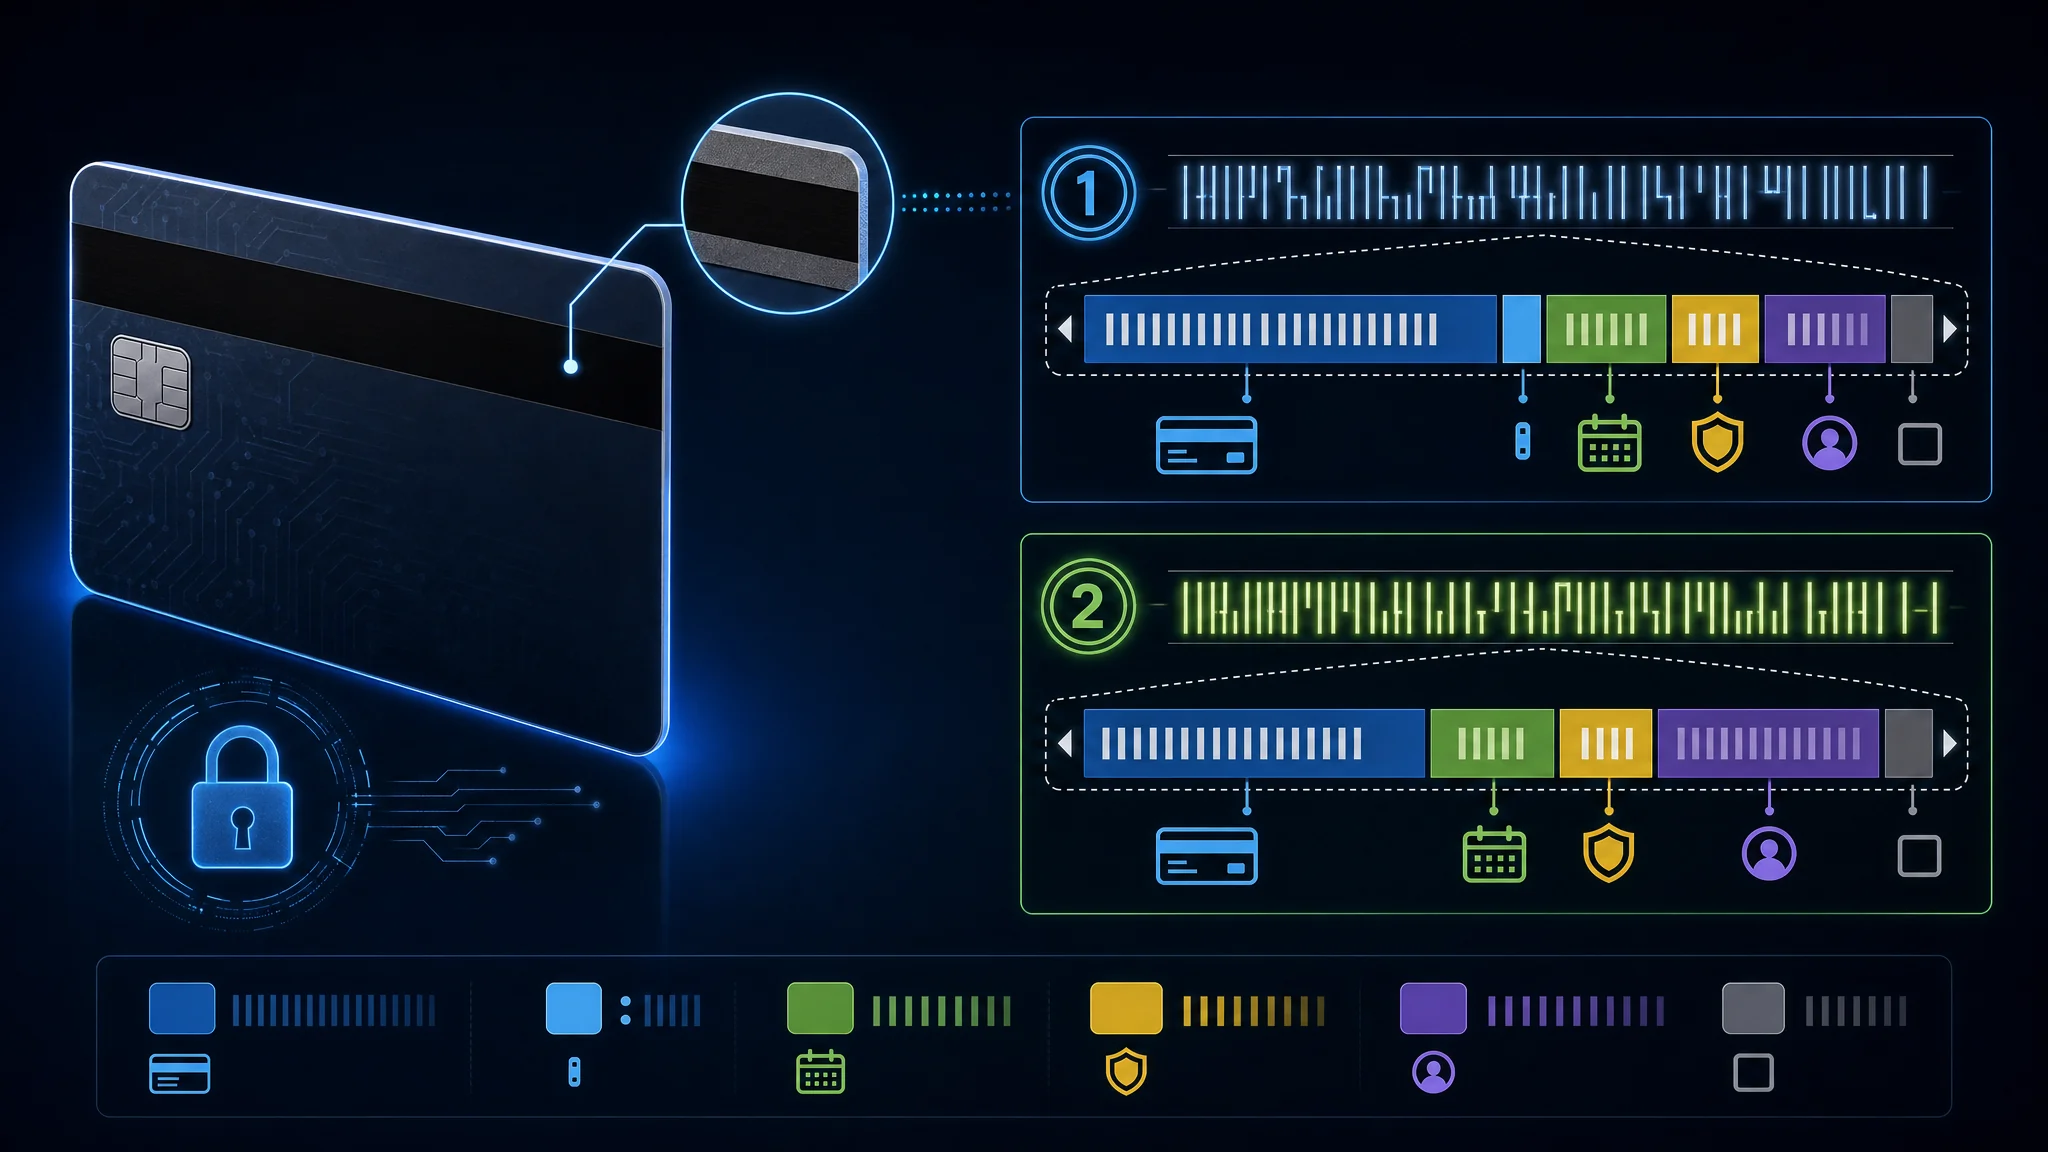
क्यों मैग्नेटिक स्ट्राइप कमजोर बिंदु है
स्ट्राइप खाता डेटा को प्लेनटेक्स्ट में संग्रहीत करता है, और कोई भी संगत रीडर इसे पढ़ सकता है।
एक मैग्नेटिक स्ट्राइप में तीन ट्रैक हो सकते हैं। ट्रैक 1 में PAN, कार्डधारक का नाम, समाप्ति, और तीन अंकों का सेवा कोड होता है, और यह एकमात्र ट्रैक है जिसमें वर्णमाला पाठ होता है। ट्रैक 2 में PAN, समाप्ति, और सेवा कोड अधिक संकुचित संख्यात्मक एन्कोडिंग में होते हैं, और ट्रैक 2 लगभग हर पॉइंट-ऑफ-सेल टर्मिनल द्वारा पढ़ा जाता है। ट्रैक 3 मुख्य नेटवर्क द्वारा प्रभावी रूप से उपयोग नहीं किया जाता और अक्सर कार्ड पर मौजूद नहीं होता।
सेवा कोड समझना महत्वपूर्ण है क्योंकि यह कार्ड के अनुमत उपयोग का वर्णन करता है। पहला अंक इंटरचेंज नियमों को कवर करता है, दूसरा अंक प्राधिकरण हैंडलिंग को कवर करता है, और तीसरा अंक सेवाओं की सीमा को कवर करता है। एक कार्ड कोडेड 201 अंतरराष्ट्रीय इंटरचेंज की अनुमति देता है, किसी विशेष प्राधिकरण पथ की आवश्यकता नहीं है, और कोई सेवा प्रतिबंध नहीं रखता।
इतिहास बताता है कि स्ट्राइप इतना लंबा क्यों चला। 1969 में IBM के इंजीनियर फॉरेस्ट पेरी ने प्लास्टिक कार्ड पर मैग्नेटिक टेप लगाने की कोशिश की और इसे बिना नुकसान पहुंचाए चिपकाने में असफल रहे। उनकी पत्नी ने कपड़े की इस्त्री का सुझाव दिया, और गर्मी ने टेप को कार्ड से जोड़ दिया। यह तात्कालिक समाधान आधे से अधिक शताब्दी तक मानक बन गया।
दो विकास इसे समाप्त कर रहे हैं:
| मील का पत्थर | स्थिति |
|---|---|
| मास्टरकार्ड ने स्ट्राइप हटाने की घोषणा की | 2033 तक कोई मास्टरकार्ड क्रेडिट या डेबिट कार्ड स्ट्राइप नहीं रखेगा |
| यूरोप | 2024 में मास्टरकार्ड कार्ड से स्ट्राइप गायब होने लगे |
| संयुक्त राज्य अमेरिका | बैंक 2027 से इन्हें जारी करना बंद करेंगे |
स्ट्राइप को चिप और कॉन्टैक्टलेस भुगतान ने बदल दिया क्योंकि इसे कॉपी करने के लिए केवल रीडर होना पर्याप्त था। हमारा मैग्नेटिक स्ट्राइप टूल दिखाता है कि एक कार्यशील ट्रैक पुनर्निर्माण के लिए कितना कम डेटा चाहिए।
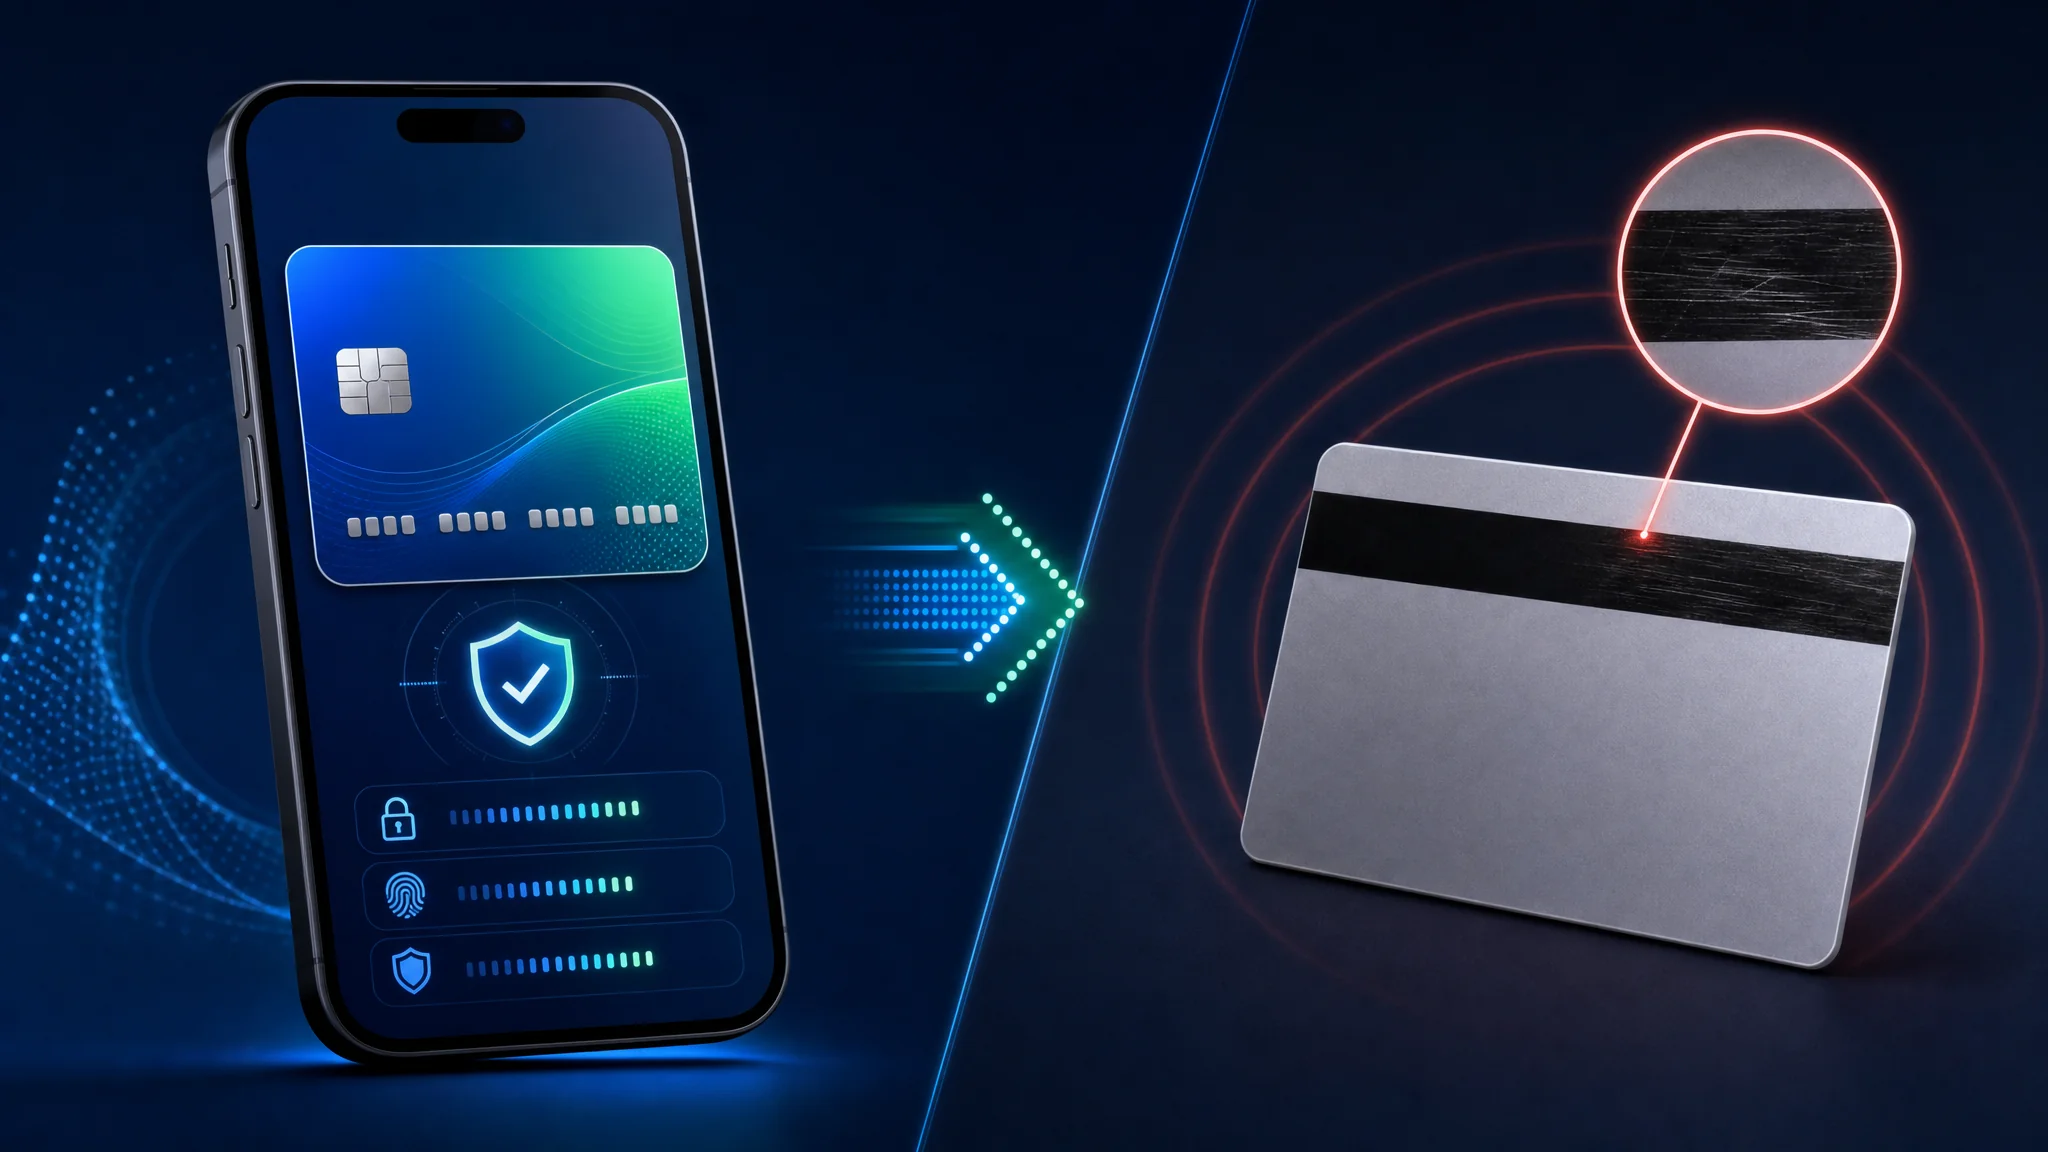
ट्रैक डेटा कैसे पढ़ें
मैग्नेटिक स्ट्राइप स्ट्रिंग फील्ड्स का अनुक्रम होती है, दूसरा कार्ड नंबर नहीं। रीडर स्टार्ट सेंटिनल खोजता है, फील्ड्स को अलग करता है, समाप्ति और सेवा कोड पढ़ता है, फिर एंड सेंटिनल और LRC जांचता है।
| ट्रैक | प्रारंभ | मुख्य क्षेत्र | अंत | वर्ण सेट |
|---|---|---|---|---|
| ट्रैक 1 | % | फॉर्मेट कोड, PAN, नाम, समाप्ति, सेवा कोड, विवेकाधीन डेटा | ? प्लस LRC | छह-बिट ALPHA, इसलिए यह अक्षर ले जाता है |
| ट्रैक 2 | ; | PAN, समाप्ति, सेवा कोड, विवेकाधीन डेटा | ? प्लस LRC | चार-बिट BCD, इसलिए यह अंक और एक छोटा विराम चिह्न सेट ले जाता है |
वैकल्पिक सेंटिनल भौतिक रिकॉर्ड सीमाओं की पहचान करते हैं। एक डिकोडर अक्सर उन्हें क्षेत्र दिखाते समय छोड़ देता है, लेकिन एक भौतिक एन्कोडर को रीडर द्वारा अपेक्षित पूर्ण रिकॉर्ड फॉर्मेट की आवश्यकता होती है।
ट्रैक 1 उदाहरण
यह एक सिंथेटिक उदाहरण है। यह टूल से मानक परीक्षण PAN और नकली नाम, समाप्ति, सेवा कोड, और विवेकाधीन डेटा का उपयोग करता है। यह Privacy.com कार्ड नहीं है और यह वैध भुगतान डेटा नहीं है।
%B4111111111111111^TEST/USER^2912501000000000?
इसे बाएं से दाएं पढ़ें:
| खंड | मान | अर्थ |
|---|---|---|
| प्रारंभ सेंटिनल | % | ट्रैक 1 रिकॉर्ड शुरू होता है |
| फॉर्मेट कोड | B | वित्तीय कार्ड फॉर्मेट B |
| PAN | 4111111111111111 | सिंथेटिक प्राथमिक खाता संख्या |
| फील्ड सेपरेटर | ^ | PAN समाप्त होता है और नाम शुरू होता है |
| नाम | TEST/USER | उपनाम, सेपरेटर, पहला नाम |
| फील्ड सेपरेटर | ^ | नाम समाप्त होता है और लेनदेन क्षेत्र शुरू होते हैं |
| समाप्ति | 2912 | YYMM रूप में दिसंबर 2029 |
| सेवा कोड | 501 | राष्ट्रीय इंटरचेंज, सामान्य प्रसंस्करण, कोई प्रतिबंध नहीं |
| विवेकाधीन डेटा | 0000000 | इस उदाहरण में जारीकर्ता-परिभाषित फिलर |
| अंत सेंटिनल | ? | LRC से पहले ट्रैक 1 डेटा समाप्त होता है |
वास्तविक एन्कोडेड रिकॉर्ड में भी अंत सेंटिनल के बाद एक LRC वर्ण होता है जब रीडर इसकी अपेक्षा करता है। दृश्य पाठ रूप संरचना का अध्ययन करने के लिए उपयोगी है। बिट-स्तरीय प्रतिनिधित्व प्रत्येक वर्ण के लिए विषम समता भी ले जाता है।
ट्रैक 2 उदाहरण
ट्रैक 2 नाम और फॉर्मेट कोड को हटा देता है। वही सिंथेटिक मान इस प्रकार बनते हैं:
;4111111111111111=291250100000000?
| खंड | मान | अर्थ |
|---|---|---|
| प्रारंभ सेंटिनल | ; | ट्रैक 2 रिकॉर्ड शुरू होता है |
| PAN | 4111111111111111 | सिंथेटिक प्राथमिक खाता संख्या |
| सेपरेटर | = | PAN समाप्त होता है और लेनदेन क्षेत्र शुरू होते हैं |
| समाप्ति | 2912 | YYMM रूप में दिसंबर 2029 |
| सेवा कोड | 501 | ट्रैक 1 के समान सिंथेटिक सेवा कोड |
| विवेकाधीन डेटा | 0000000 | इस उदाहरण में जारीकर्ता-परिभाषित फिलर |
| अंत सेंटिनल | ? | LRC से पहले ट्रैक 2 डेटा समाप्त होता है |
ट्रैक 2 छोटा है क्योंकि इसमें कार्डधारक का नाम नहीं होता। कई टर्मिनल सामान्य स्वाइप लेनदेन के लिए ट्रैक 2 पढ़ते हैं, जबकि ट्रैक 1 नाम क्षेत्र प्रदान करता है जब रीडर इसे मांगता है।
सेवा-कोड अंक
तीन सेवा-कोड अंक टर्मिनल और प्राधिकरण व्यवहार का वर्णन करते हैं। इनमें CVV शामिल नहीं होता, और जारीकर्ता की अनुमति के बिना वास्तविक कार्ड पर इन्हें बदलना एक विकृत या भ्रामक भुगतान क्रेडेंशियल बनाता है।
| अंक | मान | क्या वर्णित करता है |
|---|---|---|
| पहला | 0, 1, 2, 5, 6, 7, 9 | इंटरचेंज नियम और चिप प्राथमिकता |
| दूसरा | 0, 1, 2, 4 | प्राधिकरण पथ |
| तीसरा | 0 से 7 तक | PIN, नकद, वस्तु और सेवा प्रतिबंध |
पहला अंक इंटरचेंज और चिप प्राथमिकता को कवर करता है:
| मान | अर्थ |
|---|---|
0 | राष्ट्रीय उपयोग |
1 | अंतरराष्ट्रीय इंटरचेंज ठीक है |
2 | अंतरराष्ट्रीय इंटरचेंज, जहां संभव हो IC (चिप) का उपयोग करें |
5 | केवल राष्ट्रीय इंटरचेंज सिवाय द्विपक्षीय समझौते के |
6 | केवल राष्ट्रीय इंटरचेंज सिवाय द्विपक्षीय समझौते के, जहां संभव हो IC का उपयोग करें |
7 | द्विपक्षीय समझौते के बिना कोई इंटरचेंज नहीं (बंद लूप) |
9 | परीक्षण |
दूसरा अंक प्राधिकरण हैंडलिंग को कवर करता है:
| मान | अर्थ |
|---|---|
0 | सामान्य प्राधिकरण |
1 | सामान्य प्राधिकरण |
2 | ऑनलाइन माध्यम से जारीकर्ता से संपर्क करें |
4 | द्विपक्षीय समझौते के बिना ऑनलाइन माध्यम से जारीकर्ता से संपर्क करें |
तीसरा अंक सेवा प्रतिबंधों को कवर करता है:
| मान | अर्थ |
|---|---|
0 | कोई प्रतिबंध नहीं, PIN आवश्यक |
1 | कोई प्रतिबंध नहीं |
2 | केवल वस्तु और सेवा (कोई नकद नहीं) |
3 | केवल ATM, PIN आवश्यक |
4 | केवल नकद |
5 | केवल वस्तु और सेवा (कोई नकद नहीं), PIN आवश्यक |
6 | कोई प्रतिबंध नहीं, जहां संभव हो PIN का उपयोग करें |
7 | केवल वस्तु और सेवा (कोई नकद नहीं), जहां संभव हो PIN का उपयोग करें |
उदाहरण के लिए, 201 का अर्थ है अंतरराष्ट्रीय इंटरचेंज जहां संभव हो चिप का उपयोग, सामान्य प्राधिकरण प्रसंस्करण, और कोई सेवा प्रतिबंध नहीं। डिकोडर प्रत्येक अंक को अलग-अलग दिखाता है ताकि आपको तालिका याद रखने की आवश्यकता न हो।
LRC और समता
LRC एक जांच वर्ण है, कोई नया क्षेत्र नहीं। एन्कोडर प्रारंभ सेंटिनल से अंत सेंटिनल तक प्रत्येक वर्ण के डेटा मान का XOR करता है। यह परिणाम को ट्रैक के मुद्रण योग्य वर्ण सीमा में वापस परिवर्तित करता है और एन्कोडेड विषम-समता बिट्स को अलग से रिपोर्ट करता है।
ट्रैक 1 छह-बिट ALPHA वर्ण सेट का उपयोग करता है। इसका डेटा मान ASCII कोड माइनस 0x20 है। ट्रैक 2 चार-बिट BCD वर्ण सेट का उपयोग करता है। इसका डेटा मान ASCII कोड का लो निबल है। ट्रैक 1 मैपिंग को ट्रैक 2 पर लागू करने से गलत LRC बनता है।
डिकोडर का गणना किया गया LRC शामिल करें विकल्प आउटपुट में मुद्रण योग्य LRC वर्ण जोड़ता है। इसका ब्रेकडाउन LRC बिट पैटर्न को विषम समता के साथ भी दिखाता है। इसका उपयोग यह सीखने के लिए करें कि रीडर रिकॉर्ड कैसे जांचता है, जारीकर्ता के नियंत्रण को बायपास करने के लिए नहीं।
परीक्षण के लिए सिंथेटिक कार्ड लिखना
डिकोडर का उपयोग परीक्षण स्ट्रिंग लिखने के लिए करें, लाइव भुगतान कार्ड के लिए नहीं। टूल क्षेत्र स्वीकार करता है, ट्रैक 1 और ट्रैक 2 को पुनर्निर्मित करता है, वैकल्पिक सेंटिनल जोड़ता है, और LRC की गणना करता है। यह ब्राउज़र में स्थानीय रूप से चलता है।
- मैग्नेटिक स्ट्राइप डिकोडर और एन्कोडर खोलें।
- लोड टेस्ट कार्ड चुनें। यह टूल को सिंथेटिक PAN
4111111111111111, नामTEST/USER, समाप्ति2912, सेवा कोड201, और परीक्षण विवेकाधीन डेटा से भर देता है। - भौतिक रिकॉर्ड सीमाएँ दिखाने के लिए स्टार्ट और एंड सेंटिनल शामिल करें सक्षम करें।
- गणना किए गए LRC को जोड़ने के लिए गणना किया गया LRC शामिल करें सक्षम करें।
- केवल यह देखने के लिए विवेकाधीन डेटा को PVKI, PVV और CVV में विभाजित करें सक्षम करें कि नौ-अंकीय सिंथेटिक फ़ील्ड कैसे प्रदर्शित होता है। ये लेबल जारीकर्ता की परंपराएँ हैं, न कि ट्रैक 1 या ट्रैक 2 का सार्वभौमिक लेआउट।
- नाम, समाप्ति, सेवा कोड, या सिंथेटिक विवेकाधीन डेटा बदलें। आउटपुट टाइप करते ही अपडेट होता है।
- डिकोड किए गए फ़ील्ड्स की तुलना उत्पन्न स्ट्रिंग्स से करें। समाप्त होने पर फ़ील्ड्स साफ़ करें।
सिंथेटिक ट्रैक 1 अभ्यास के लिए, उपयोग करें:
PAN: 4111111111111111
Surname: TEST
First name: USER
Expiry: 12/29
Service code: 201
Discretionary data: 000000000
सिंथेटिक ट्रैक 2 अभ्यास के लिए, वही PAN, समाप्ति, सेवा कोड, और एक संख्यात्मक विवेकाधीन फ़ील्ड उपयोग करें। उत्पन्न ट्रैक 2 स्ट्रिंग में नाम शामिल नहीं होता क्योंकि ट्रैक 2 में नाम फ़ील्ड नहीं होता।
लाइव Privacy.com PAN, समाप्ति, CVV, या विवेकाधीन मान को लिखने योग्य कार्ड में कॉपी न करें। Privacy.com अपने उत्पाद को अपनी वेबसाइट या ऐप के माध्यम से बनाए गए वर्चुअल कार्ड नंबर के रूप में वर्णित करता है। इसकी आधिकारिक पृष्ठ सेवा को मैग्नेटिक स्ट्राइप-लिखने वाली प्रणाली के रूप में प्रस्तुत नहीं करता, जबकि वर्चुअल कार्ड नंबर जारीकर्ता-प्राधिकृत भौतिक स्ट्राइप रिकॉर्ड का प्रमाण नहीं है। लाइव क्रेडेंशियल वाला लिखने योग्य टेस्ट कार्ड एक डुप्लिकेट भुगतान उपकरण बनाता है और जारीकर्ता की शर्तों या भुगतान नियमों का उल्लंघन करता है।
सुरक्षित सीमा सरल है: टूल के अंतर्निर्मित सिंथेटिक नमूने का उपयोग करें, डमी मानों वाले लैब कार्ड का उपयोग करें, और जब आपको व्यक्तिगत रूप से भुगतान करना हो तो जारीकर्ता-स्वीकृत भौतिक कार्ड का उपयोग करें। Privacy.com वर्चुअल कार्ड को भौतिक स्वाइप कार्ड में बदलने का प्रयास न करें।
एक वर्चुअल कार्ड क्या बदलता है
वर्चुअल कार्ड एक दूसरा नंबर है जो पहले नंबर के सामने होता है।
जब आप वर्चुअल कार्ड से भुगतान करते हैं, तो व्यापारी को वर्चुअल कार्ड का नंबर, समाप्ति, और CVV मिलता है। आपका असली PAN कभी उन्हें नहीं पहुंचता। व्यवहार में, यह बदलाव एक उल्लंघन के बाद दिखता है:
| परिदृश्य | आपके असली कार्ड के साथ | व्यापारी-लॉक्ड वर्चुअल कार्ड के साथ |
|---|---|---|
| व्यापारी डेटाबेस लीक हुआ | नंबर हर जगह मान्य है जहां इसे स्वीकार किया जाता है | नंबर हर अन्य व्यापारी पर असफल होता है |
| आपने सदस्यता रद्द की | विवाद तक चार्ज जारी रहता है | आप कार्ड बंद कर देते हैं और चार्ज असफल होता है |
| चुपचाप ट्रायल कन्वर्टिंग | आपके स्टेटमेंट पर अनचाहा चार्ज | सीमा या बंदी इसे रोकती है |
| कार्ड विवरण फोरम पर बेचा गया | कार्ड-नॉट-प्रेजेंट धोखाधड़ी के लिए उपयोगी | केवल एक व्यापारी पर उपयोगी, यदि उपयोगी हो |
जो यह नहीं बदलता वह भी उतना ही महत्वपूर्ण है। आपका बैंक अभी भी लेनदेन देखता है। कार्ड नेटवर्क अभी भी इसे संसाधित करता है। जारीकर्ता अभी भी आपकी पहचान रखता है क्योंकि मनी लॉन्ड्रिंग विरोधी नियम सत्यापन की मांग करते हैं। वर्चुअल कार्ड व्यापारी पक्ष के जोखिम को कम करता है। यह गुमनाम रूप से खर्च करने का तरीका नहीं है।
यह अंतर लोगों को लगातार भ्रमित करता है। यदि आपका खतरा मॉडल जारीकर्ता या नेटवर्क को शामिल करता है, तो वर्चुअल कार्ड इसमें कोई बदलाव नहीं करता।
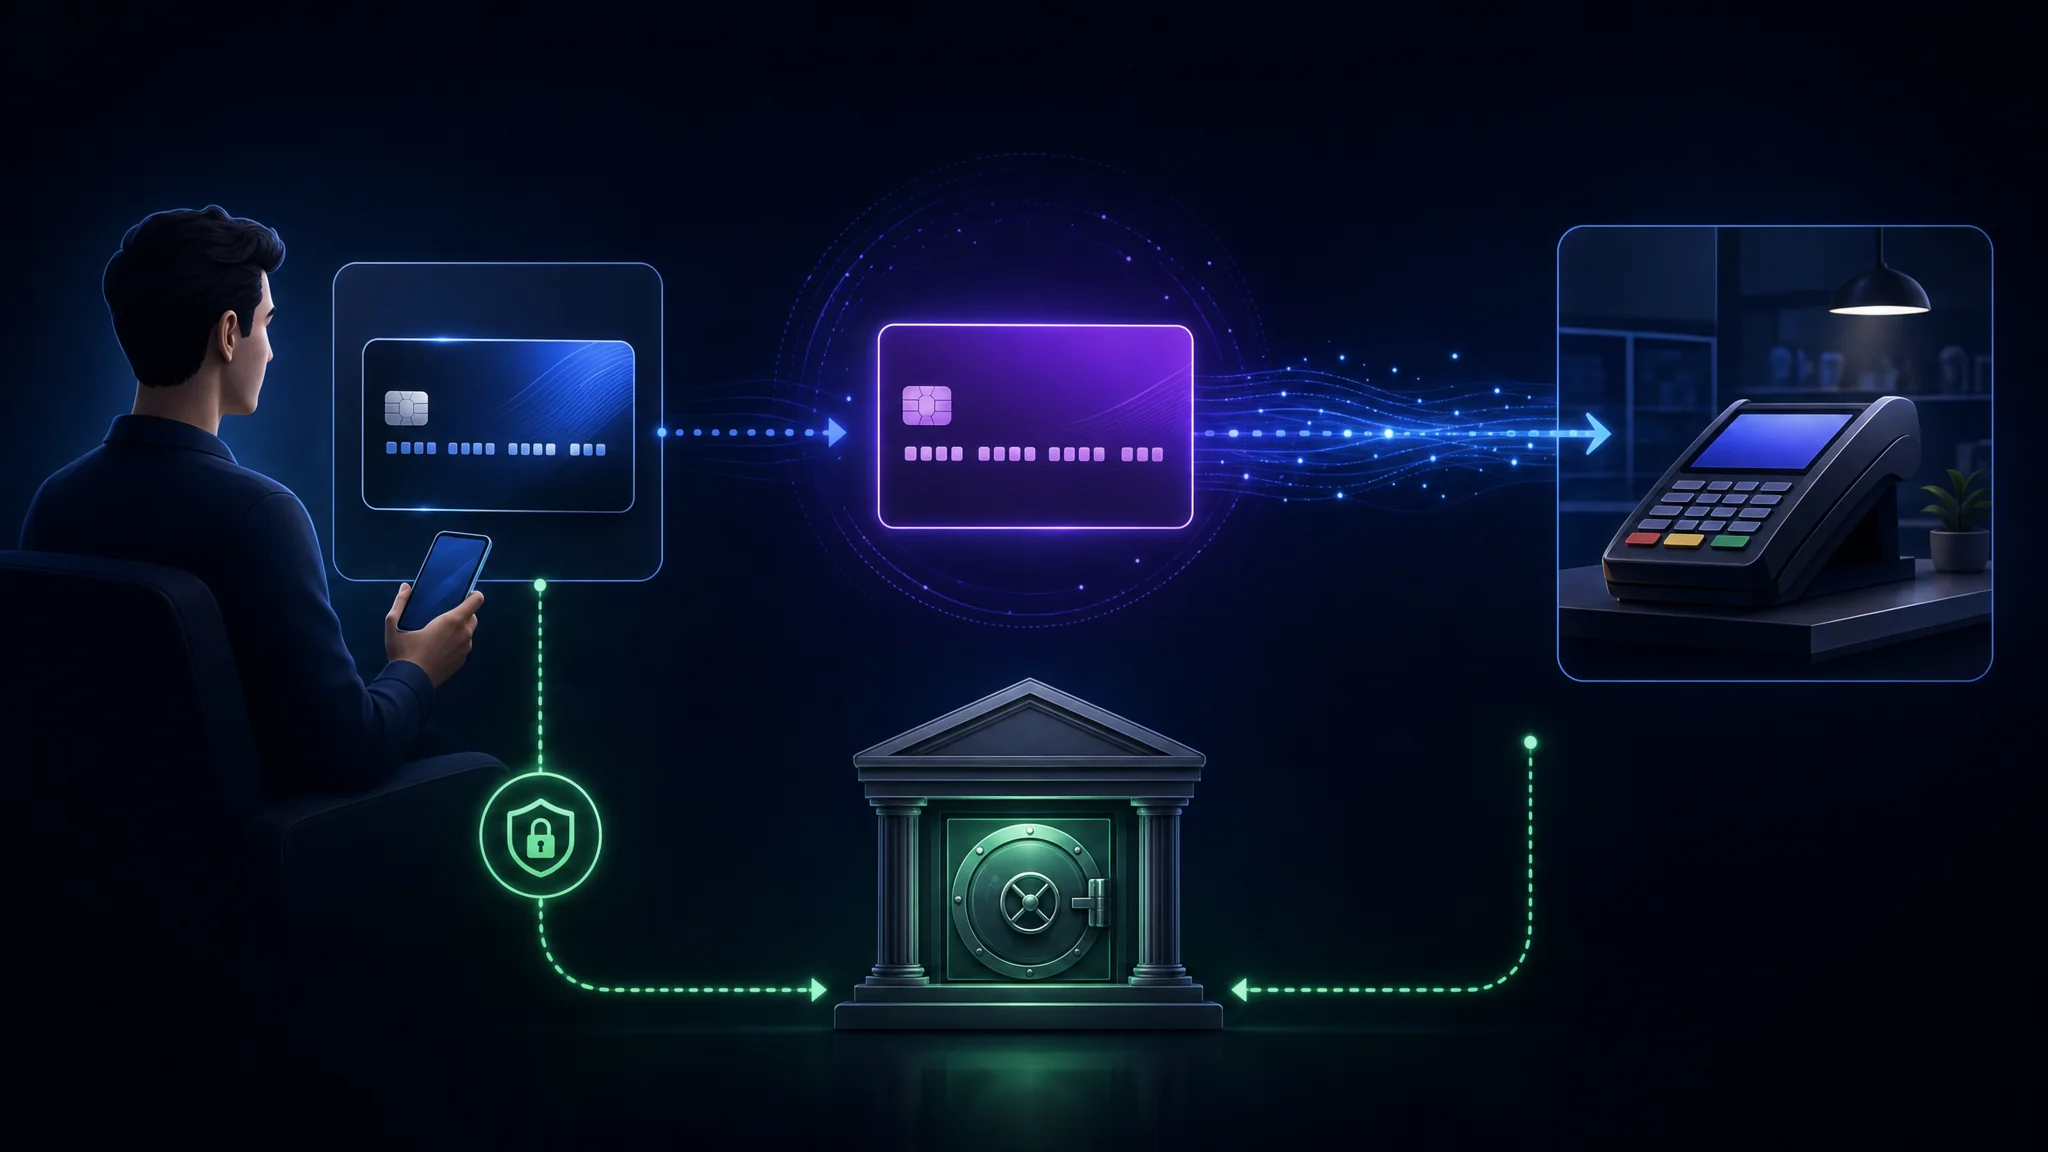
कार्ड-आकार की तीन प्रकार की वस्तुएं
शब्दावली असंगत रूप से उपयोग की जाती है, और अंतर महत्वपूर्ण होता है जब आप यह चुन रहे होते हैं कि व्यापारी को क्या देना है।
| प्रकार | कार्ड नंबर | भौतिक संस्करण | सामान्य उपयोग |
|---|---|---|---|
| डिजिटल कार्ड | आपके भौतिक कार्ड के समान | हाँ | अपने मौजूदा कार्ड को मोबाइल वॉलेट में जोड़ना |
| वर्चुअल कार्ड | किसी भी भौतिक कार्ड से अलग | नहीं | ऑनलाइन खरीदारी, सदस्यताएँ, एक बार के व्यापारी |
| डिजिटल-प्रथम कार्ड | अलग, एक वैकल्पिक लिंक्ड भौतिक कार्ड के साथ | वैकल्पिक | फिनटेक खाते जहां भौतिक कार्ड पर कोई मुद्रित विवरण नहीं होता |
मोबाइल वॉलेट पूरी तरह से चौथा तंत्र उपयोग करता है। जब आप वॉलेट में कार्ड जोड़ते हैं, तो वॉलेट आपके PAN के बजाय एक डिवाइस-विशिष्ट टोकन संग्रहीत करता है, और व्यापारी को टोकन मिलता है। इसे टोकनाइजेशन कहा जाता है, और यही कारण है कि फोन से भुगतान करना प्लास्टिक देने से अधिक सुरक्षित होता है, भले ही वर्चुअल कार्ड न हो।
नेटवर्क टोकनाइजेशन और वर्चुअल कार्ड एक ही समस्या के ओवरलैपिंग हिस्सों को हल करते हैं। टोकनाइजेशन ट्रांजिट और स्टोरेज में नंबर की सुरक्षा करता है। वर्चुअल कार्ड आपको व्यापारी द्वारा बाद में रखे गए डेटा से बचाता है।
Privacy.com कार्ड प्रकार
Privacy.com चार कार्ड व्यवहार प्रदान करता है, और वे परस्पर विनिमेय नहीं हैं।
| कार्ड प्रकार | व्यवहार | सबसे अच्छा उपयोग |
|---|---|---|
| सिंगल-यूज | एक लेनदेन के बाद स्वचालित रूप से बंद हो जाता है | एक बार की खरीदारी और अपरिचित व्यापारी |
| व्यापारी-लॉक्ड | इसे पहली बार चार्ज करने वाले व्यापारी के लिए लॉक करता है और अन्य जगह असफल होता है | रोज़ाना ऑनलाइन खरीदारी |
| श्रेणी-लॉक्ड | खर्च की एक श्रेणी तक सीमित | एक पूरे खर्च वर्ग को सीमित करना |
| हर जगह | समान सुरक्षा मॉडल वाला भौतिक कार्ड | व्यक्तिगत खरीदारी |
व्यापारी लॉकिंग वह तंत्र है जो अधिकांश मूल्य प्रदान करता है। लॉक्ड कार्ड उस व्यापारी के अलावा किसी अन्य व्यापारी पर असफल होता है जहां इसे पहली बार इस्तेमाल किया गया था, जिसका मतलब है कि व्यापारी में उल्लंघन होने पर नंबर कहीं और उपयोगी नहीं रहता।
सिंगल-यूज जहां लागू होता है वह मजबूत विकल्प है। एक चार्ज के बाद बंद हो जाने वाला कार्ड दोबारा उपयोग नहीं किया जा सकता, और इसे बाद में बंद करने की याद रखने की जरूरत नहीं होती।
दो परिचालन विवरण जानने योग्य हैं:
- साझा किए गए कार्ड पहले उपयोग किए गए व्यापारी के लिए लॉक होते हैं, इसलिए परिवार के सदस्य या कर्मचारी के साथ साझा करने पर भी व्यापारी प्रतिबंध लागू रहता है।
- कार्ड बंद होने के बजाय रुका हुआ होता है। रोकना उलटने योग्य होता है, जो तब उपयोगी होता है जब आप सदस्यता को अस्थायी रूप से रोकना चाहते हैं बिना कार्ड विवरण खोए।
खर्च सीमाएँ और नियंत्रण
हर कार्ड पर एक खर्च सीमा होती है, जो व्यापारी लॉकिंग से अलग नियंत्रण है।
| नियंत्रण | यह क्या रोकता है |
|---|---|
| प्रति-लेनदेन सीमा | आपकी अनुमति से बड़ी एकल चार्ज |
| मासिक सीमा | बिलिंग अवधि में जमा चार्ज |
| रोकना | कोई भी चार्ज, उलटने योग्य |
| बंद करना | कोई भी भविष्य का चार्ज, स्थायी |
किसी भी सदस्यता से जुड़े कार्ड पर प्रति-लेनदेन और मासिक दोनों सीमाएँ सेट करें। कोई व्यापारी चुपचाप कीमत बढ़ाए तो वह आपकी बैलेंस के बजाय सीमा से टकराएगा, और आप असफल चार्ज से इसे नोटिस करेंगे बजाय स्टेटमेंट लाइन गायब होने के।
हमारा पर्सनल फाइनेंस सिक्योरिटी मॉड्यूल इसे क्रेडिट फ्रीज और कार्ड टोकनाइजेशन के साथ रखता है, जो तीन नियंत्रण हैं जो एक एकल समझौता किए गए व्यापारी तक पहुँच को सीमित करते हैं।
योजनाएँ और प्रत्येक क्या अनलॉक करता है
Privacy.com तीन भुगतान योजनाओं के साथ एक मुफ्त स्तर चलाता है। कीमतें और फीचर सीमाएं बदलती रहती हैं, इसलिए सदस्यता लेने से पहले वर्तमान शर्तों की पुष्टि करें।
| योजना | मूल्य | उल्लेखनीय अतिरिक्त |
|---|---|---|
| व्यक्तिगत (मुफ्त) | $0 | वर्चुअल कार्ड, व्यापारी लॉकिंग, खर्च सीमाएं, घरेलू लेनदेन पर कोई शुल्क नहीं |
| प्लस | $5/माह | श्रेणी कार्ड, खर्च को व्यवस्थित करने के लिए कार्ड नोट्स |
| प्रो | $10/माह | योग्य खरीद पर कैशबैक, हर जगह भौतिक कार्ड |
| प्रीमियम | $25/माह | प्रो में सब कुछ, मासिक कार्ड निर्माण सीमा 60 तक बढ़ाई गई |
मुफ्त स्तर मुख्य सुरक्षा लाभ को कवर करता है। व्यापारी लॉकिंग, एक-बार उपयोग वाले कार्ड, और खर्च सीमाएं जोखिम को कम करने के तरीके हैं, और ये बिना भुगतान के उपलब्ध हैं। भुगतान योजनाएं अतिरिक्त सुरक्षा के बजाय संगठन और सुविधा जोड़ती हैं।
विदेशी लेनदेन शुल्क स्तर के अनुसार भिन्न होते हैं। मुफ्त स्तर विदेशी लेनदेन पर 3% शुल्क लेता है जिसमें न्यूनतम $0.50 है, जबकि भुगतान योजनाओं में ऐसा नहीं होता।
Privacy.com क्या नहीं करता
सीमाओं के बारे में स्पष्ट होना फीचर सूची से अधिक उपयोगी है।
| सीमा | विवरण |
|---|---|
| यह आपको गुमनाम नहीं बनाता | आपकी पहचान साइनअप पर सत्यापित होती है और जारीकर्ता के पास होती है |
| यह आपके बैंक से लेनदेन छुपाता नहीं है | आपका बैंक फंडिंग ट्रांसफर देखता है, और नेटवर्क चार्ज देखता है |
| यह क्रेडिट नहीं बनाता | ये क्रेडिट खाते नहीं हैं, और कोई क्रेडिट पुल नहीं होता |
| यह केवल अमेरिका के लिए है | अमेरिकी नागरिकता या कानूनी निवास और अमेरिकी बैंक या क्रेडिट यूनियन खाता आवश्यक है |
| यह पहचान सत्यापन आवश्यक करता है | मनी लॉन्ड्रिंग विरोधी नियमों के तहत ग्राहक की पहचान जांच अनिवार्य है |
| यह हर व्यापारी को कवर नहीं करता | कुछ व्यापारी प्रीपेड और वर्चुअल कार्ड रेंज को ब्लॉक करते हैं |
व्यापारी-ब्लॉकिंग बिंदु व्यवहार में महत्वपूर्ण है। कुछ सदस्यता सेवाएं और एयरलाइंस उन कार्ड रेंज को अस्वीकार करते हैं जिन्हें वे वर्चुअल या प्रीपेड कार्ड से जोड़ते हैं, और कोई भी कॉन्फ़िगरेशन समस्या को ठीक नहीं करता। ऐसे मामलों के लिए एक असली कार्ड उपलब्ध रखें।
ईमानदार सारांश: वर्चुअल कार्ड व्यापारी पक्ष के जोखिम को सीमित करने का नियंत्रण है, गुमनामी उपकरण नहीं। यदि आपको गुमनामी चाहिए, तो यह अलग समस्या है और अलग उपकरण हैं।
कार्ड कौन जारी करता है और क्यों यह महत्वपूर्ण है
वर्चुअल कार्ड भी एक असली कार्ड है, जो एक असली बैंक द्वारा जारी किया जाता है, एक असली स्कीम लाइसेंस के तहत।
| विवरण | मान |
|---|---|
| जारी करने वाला बैंक | Patriot Bank, N.A., सदस्य FDIC |
| स्कीम लाइसेंस | Mastercard और Visa |
| जहां स्वीकार किया जाता है | जहां भी Mastercard और Visa स्वीकार किए जाते हैं |
| फंडिंग | आपके लिंक किए गए अमेरिकी चेकिंग खाते से ट्रांसफर किया जाता है |
इसी कारण सुरक्षा वास्तविक है। कार्ड में किसी भी अन्य Mastercard या Visa उत्पाद की तरह स्कीम सुरक्षा होती है, जिसका मतलब है चार्जबैक अधिकार और धोखाधड़ी विवाद प्रक्रिया सामान्य रूप से लागू होती है। यह गिफ्ट कार्ड या बंद-लूप स्टोर क्रेडिट नहीं है।
दो प्रमाणपत्र उल्लेखनीय हैं क्योंकि वे स्वतंत्र रूप से सत्यापित किए जा सकते हैं, न कि केवल मार्केटिंग दावे:
- PCI-DSS अनुपालन, जो कार्डधारक डेटा संभालने के लिए भुगतान कार्ड उद्योग मानक है
- SOC 2 टाइप II, जो सुरक्षा नियंत्रणों पर एक ऑडिटेड रिपोर्ट है जो समय अवधि को कवर करती है, न कि केवल एक बिंदु पर दावा
व्यवसाय मॉडल पर: कंपनी बताती है कि वह व्यापारियों से इंटरचेंज कमाती है और ग्राहक डेटा विज्ञापनदाताओं या तीसरे पक्ष को नहीं बेचती। यह हर अन्य कार्ड जारीकर्ता का समान राजस्व मॉडल है, जिसे समझना चाहिए न कि असामान्य मानना चाहिए।
जारी करने वाले बैंक की जांच करने का व्यावहारिक कारण सत्यापन है। कोई भी कार्ड प्रोग्राम चलाने का दावा कर सकता है, और कार्ड पर जारीकर्ता नाम वही है जिसे आप कागजी कार्रवाई में नामित बैंक से मिलाते हैं।
PAN प्रीफिक्स से स्कीम और बैंक की जांच करें Magnetic Stripe Decoder का उपयोग करके, जो प्रमुख स्कीम रेंज रिपोर्ट करता है और लुहन चेक डिजिट को मान्य करता है।
वर्चुअल कार्ड का सही उपयोग
नियंत्रण तभी मदद करते हैं जब आप उन्हें कॉन्फ़िगर करें। छह आदतें अधिकांश लाभ देती हैं।
- हर कार्ड को एक व्यापारी से लॉक करें जब तक कोई कारण न हो। लॉक ही लीक हुए नंबर को बेकार बनाता है।
- अपरिचित चीजों के लिए एक-बार उपयोग करें, जिसमें ट्रायल और छोटे साइटों से एक बार की खरीद शामिल है।
- सदस्यता कार्ड पर दोनों खर्च सीमाएं सेट करें, ताकि मूल्य वृद्धि विफल हो जाए न कि चार्ज हो।
- प्रत्येक कार्ड को व्यापारी के नाम से नामित करें, ताकि लेनदेन सूची पढ़ने योग्य हो और अप्रत्याशित चार्ज स्पष्ट हो।
- सेवा फिर से शुरू करने की योजना हो तो बंद करने के बजाय रोकें, और जब सेवा नहीं होगी तो बंद करें।
- कुछ व्यापारी वर्चुअल रेंज अस्वीकार करते हैं, इसलिए एक असली कार्ड रखें, ताकि ब्लॉक चेकआउट आपातकाल न बने।
सामान्य गलती: वर्चुअल कार्ड को अपने स्टेटमेंट्स पर ध्यान देने के विकल्प के रूप में लेना। व्यापारी लॉकिंग एक प्रकार के नुकसान को रोकता है। यह आपके बैंक में समझौता किए गए खाते, अनधिकृत ट्रांसफर, या असली कार्ड पर धोखाधड़ी चार्ज का पता नहीं लगाता।
मुख्य निष्कर्ष
- वर्चुअल कार्ड व्यापारी द्वारा संग्रहीत नंबर को बदल देता है। आपका असली PAN कभी उन्हें नहीं पहुंचता, यही पूरा तंत्र है।
- यह लेनदेन को निजी नहीं बनाता। आपका बैंक, नेटवर्क, और जारीकर्ता इसे अभी भी देखते हैं, और पहचान सत्यापन अनिवार्य है।
- व्यापारी लॉकिंग सबसे मूल्यवान फीचर है, क्योंकि लीक हुआ नंबर अन्य जगहों पर विफल हो जाता है।
- मुफ्त स्तर में सुरक्षा नियंत्रण शामिल हैं। भुगतान योजनाएं सुरक्षा के बजाय संगठन और सुविधा जोड़ती हैं।
- मैग्नेटिक स्ट्राइप कार्ड डेटा को प्लेनटेक्स्ट में संग्रहीत करता है और इसे 2033 तक हटाया जा रहा है, अमेरिकी बैंक 2027 में जारी करना बंद कर देंगे।
- CVV स्ट्राइप पर नहीं होता, इसलिए ट्रैक कॉपी करने वाला स्किमर भी कई ऑनलाइन व्यापारियों की आवश्यकताओं को पूरा नहीं करता।
- कुछ व्यापारी वर्चुअल कार्ड रेंज अस्वीकार करते हैं। एक असली कार्ड बैकअप के रूप में रखें।
- जारी करने वाले बैंक की जांच करें बजाय कार्ड प्रोग्राम दावे पर भरोसा करने के, और PAN प्रीफिक्स खुद जांचें।
अगले कदम
- अपने कार्ड के ट्रैक डेटा का निरीक्षण करें और देखें कि स्ट्राइप में क्या जानकारी होती है: मैग्नेटिक स्ट्राइप डिकोडर और एन्कोडर
- यदि आपने अभी तक क्रेडिट फ्रीज नहीं किया है तो करें, जो नए खाते के धोखाधड़ी के लिए अधिक मजबूत नियंत्रण है: व्यक्तिगत वित्त सुरक्षा
- अपने स्थिति के अनुसार इस पर कितना प्रयास करना है तय करने के लिए टियरिंग अनुशासन लागू करें: प्राथमिकता आधारित व्यक्तिगत सुरक्षा चेकलिस्ट
- सब्सक्राइब करने से पहले Privacy.com की योजनाओं और वर्तमान शर्तों की समीक्षा करें: Privacy.com
- यह मानने से पहले कि आप प्रभावित नहीं हुए हैं, जांचें कि क्या आपकी जानकारी पहले ही किसी डेटा उल्लंघन में आई है: Have I Been Pwned
- संगठनात्मक पक्ष के लिए भुगतान सुरक्षा चेकलिस्ट पढ़ें: इंसिडेंट रिस्पांस चेकलिस्ट
संदर्भ
- Privacy.com - वर्चुअल कार्ड क्या हैं, मर्चेंट लॉकिंग, और खर्च की सीमाएं
- डिजिटल कार्ड - विकिपीडिया, डिजिटल बनाम वर्चुअल कार्ड, मैग्नेटिक स्ट्राइप ट्रैक्स, सेवा कोड, पैरीटी, और LRC
- ISO/IEC 7813:2006 - पहचान कार्ड, वित्तीय लेनदेन कार्ड, ट्रैक 1 और 2 डेटा संरचना
- ISO/IEC 7813 - ट्रैक फील्ड लेआउट विस्तार से, जिसमें सेंटिनल और सेवा कोड शामिल हैं
- PCI सिक्योरिटी स्टैंडर्ड्स काउंसिल - कार्डहोल्डर डेटा पर्यावरण आवश्यकताएं
- कंज्यूमर फाइनेंशियल प्रोटेक्शन ब्यूरो - क्रेडिट रिपोर्ट और स्कोर
- ANSI/ISO ALPHA डेटा एन्कोडिंग, ट्रैक 1 कैरेक्टर सेट और पैरीटी तालिका
- मैग्नेटिक कार्ड ISO कैरेक्टर, ट्रैक 1 और ट्रैक 2 सेट्स साथ-साथ
- मैग्नेटिक कार्ड डेटा पढ़ना, लाइव कार्ड स्कैन के साथ व्यावहारिक मार्गदर्शन